Domain kuehlerabdeckung.de kaufen?
Wir ziehen mit dem Projekt
kuehlerabdeckung.de um.
Sind Sie am Kauf der Domain
kuehlerabdeckung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kuehlerabdeckung.de kaufen?
Was heist Ertrag?
Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann sich auf verschiedene Arten von Einkommen beziehen, wie zum Beispiel den Umsatz aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen aus Anlagen oder Dividenden aus Aktien. Der Ertrag ist ein wichtiger Kennwert für die Bewertung der Rentabilität einer Investition oder eines Unternehmens. Er wird oft als Prozentsatz des investierten Kapitals oder des Umsatzes berechnet, um die Effizienz und Rentabilität einer Geschäftstätigkeit zu messen. In der Finanzwelt ist der Ertrag ein zentraler Begriff, der eng mit dem Konzept des Risikos verbunden ist. **
Was bedeutet hoher Ertrag?
Hoher Ertrag bezieht sich auf den Gewinn oder die Rendite, die aus einer Investition oder einem Geschäftsvorgang erzielt wird. Ein hoher Ertrag bedeutet, dass die Einnahmen oder Gewinne im Verhältnis zu den eingesetzten Mitteln oder Investitionen signifikant sind. Dies kann durch effizientes Management, gute Marktbedingungen oder eine erfolgreiche Geschäftsstrategie erreicht werden. Ein hoher Ertrag ist für Unternehmen wichtig, um ihr Wachstum zu fördern, Investoren anzulocken und langfristige Rentabilität zu gewährleisten. Es ist ein Maßstab für den Erfolg und die Rentabilität einer Investition oder eines Unternehmens. **
Ähnliche Suchbegriffe für Ertrag
Top-Angebote
Produkte zum Begriff Ertrag:
-
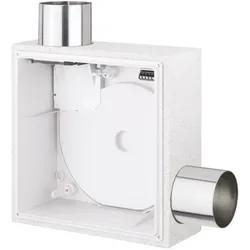
Helios ELS-GUBZR UP Gehäuse 8117 mit Brandschutzabsperrklapp u. -ummantelungHelios ELS-GUBZR UP Gehäuse Artikelnummer: 8117 mit Brandschutzabsperrklappe und - ummantelung K90 Zweitraumanschluss rechts Ausblasstutzen für Hauptraum seitlich nach oben (Lieferweise), links oder rechts drehbar Metall Ausblasstutzen mit selbsttätiger Rückschlagklappe und Absperrung bei Schmelzlotauslösung Steckverbindung für elektrischen Anschluss herausnehmbar wieder einsetzbarer Klapp Putzdeckel Anschluss DN 80 mm Einsatzgebiet Zweiraumlüftung von Bad und WC Einbau in Wand Decke und K 90 qualifizierte Lüftungsschächte Anschluss von 1 oder 2 Gehäusen pro Etage bis zu 20 Vollgeschossen möglich Ventilator Einsatz mit 100 m3/h empfohlen94,06 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Verborgenheit in der Erscheinung, Fachbücher von Karl Matthäus WoschitzIm Lauf der neutestamentlichen Forschungsgeschichte wurde der Textboden des Johannesevangeliums mehrfach umgepflügt. Woschitz widmet sich daher stattdessen den Bewegungsvorgängen der narrativen Theologie des vierten Evangeliums. Auf diese Weise wird deutlich, dass Johannes' Darstellung des Jesus-Kerygmas zur aktuellen Heilserfahrung führen will und in der Gewissheit bestärkt, in den "Ich-bin"-Worten Jesu geborgen zu sein.65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
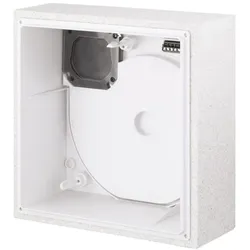
Helios Gehäuse 08113 mit Brandschutz-Ummantelung K 90, Unterputz, weiß, EinraumlüftungHelios Gehäuse 08113zur Lüftung von Küche / Bad oder WCUP-Einbau in Wand / Decke und F90 qualifizierte LüftungsschächteAnschluss von bis zu 3 Gehäusen pro Etage auf über 20 Vollgeschossen möglichaus Kunststoffrückseitiger Ausblasstutzen beliebig um 90 °C drehbarfür kurze Anbindung an die HauptleitungSteckverbindung für elektrischen Anschluss herausnehmbarwieder einsetzbarer Klapp-PutzdeckelAnschluss DN 80 mmallgemeine bauaufsichtliche Zulassung Z-51.1-19380,49 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter

-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Was ist der Ertrag?
Der Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann in Form von Geld, Waren oder Dienstleistungen gemessen werden. Der Ertrag ist ein wichtiger Indikator für den Erfolg eines Unternehmens und wird oft verwendet, um die Rentabilität einer Investition zu bewerten. Er kann auch als Kennzahl verwendet werden, um die Effizienz und Leistungsfähigkeit eines Unternehmens zu bewerten. Letztendlich ist der Ertrag das Ergebnis der Einnahmen abzüglich der Kosten, die für die Erzielung dieser Einnahmen angefallen sind. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Wann entsteht ein Ertrag?
Ein Ertrag entsteht, wenn ein Unternehmen Einnahmen durch den Verkauf von Produkten oder Dienstleistungen erzielt. Dieser Erlös muss die Kosten decken, die für die Herstellung oder Bereitstellung der Produkte oder Dienstleistungen angefallen sind. Erst wenn die Einnahmen die Kosten übersteigen, spricht man von einem Ertrag. Ein Ertrag kann also nur entstehen, wenn das Unternehmen einen Gewinn erwirtschaftet. Wann genau ein Ertrag entsteht, hängt also davon ab, ob die Einnahmen die Kosten übersteigen und somit ein Gewinn erzielt wird. **


Was ist ein Periodenfremder Ertrag?
Ein Periodenfremder Ertrag ist ein Ertrag, der nicht in der aktuellen Periode erzielt wurde, sondern in einer anderen Periode entstanden ist. Dies kann beispielsweise durch den Verkauf von langfristigen Vermögenswerten wie Grundstücken oder Beteiligungen entstehen. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um eine klare Trennung zwischen periodenfremden und periodenbezogenen Erträgen zu ermöglichen. Periodenfremde Erträge können das Ergebnis einer Periode stark beeinflussen und sollten daher bei der Analyse der finanziellen Performance eines Unternehmens berücksichtigt werden. Es ist wichtig zu beachten, dass periodenfremde Erträge nicht zur operativen Leistungsfähigkeit eines Unternehmens beitragen und daher bei der Bewertung der langfristigen Rentabilität kritisch betrachtet werden sollten. **
Sind Abschreibungen Ertrag oder Aufwand?
Sind Abschreibungen Ertrag oder Aufwand? Abschreibungen sind ein Aufwandsposten in der Gewinn- und Verlustrechnung, da sie die Wertminderung von Vermögenswerten über deren Nutzungsdauer hinweg erfassen. Sie mindern somit den Gewinn eines Unternehmens. Obwohl Abschreibungen keinen direkten Cashflow darstellen, sind sie dennoch wichtig für die langfristige finanzielle Gesundheit eines Unternehmens, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten widerspiegeln. Insgesamt sind Abschreibungen also ein Aufwand, der die finanzielle Leistungsfähigkeit eines Unternehmens korrekt darstellt. **
Top-Angebote
Produkte zum Begriff Ertrag:
-
Die ertrag- und umsatzsteuerliche Behandlung von Eigenbetrieben der öffentlichen Hand, Fachbücher von David GehlenMasterarbeit aus dem Jahr 2017 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,7, Friedrich-Alexander-Universität Erlangen-Nürnberg, Sprache: Deutsch. Abstract: Es soll, nachdem die Notwendigkeit einer Erfassung der öffentlichen Hand im Ertrag- und Umsatzsteuersystem erläutert worden ist, einleitend in Kapitel 2 zunächst die hierfür erforderliche zentrale Besteuerungsgrundlage in Form des Betriebs gewerblicher Art dargestellt werden. Ausgehend von der gesetzlichen Definition sollen hierfür die einzelnen von Gesetzgeber und Finanzverwaltung geschaffenen Voraussetzungen für das Bestehen dieser Besteuerungsgrundlage erörtert werden und zudem steuerlich relevante Tätigkeiten von nicht relevanten Tätigkeiten der Eigenbetriebe abgegrenzt werden. Kapitel 3 erweitert anschliessend die allgemeinen Regelungen zum Betrieb gewerblicher Art um den praxisrelevanten Sachverhalt der D.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Helios ELS-GUBZR UP Gehäuse 8117 mit Brandschutzabsperrklapp u. -ummantelungHelios ELS-GUBZR UP Gehäuse Artikelnummer: 8117 mit Brandschutzabsperrklappe und - ummantelung K90 Zweitraumanschluss rechts Ausblasstutzen für Hauptraum seitlich nach oben (Lieferweise), links oder rechts drehbar Metall Ausblasstutzen mit selbsttätiger Rückschlagklappe und Absperrung bei Schmelzlotauslösung Steckverbindung für elektrischen Anschluss herausnehmbar wieder einsetzbarer Klapp Putzdeckel Anschluss DN 80 mm Einsatzgebiet Zweiraumlüftung von Bad und WC Einbau in Wand Decke und K 90 qualifizierte Lüftungsschächte Anschluss von 1 oder 2 Gehäusen pro Etage bis zu 20 Vollgeschossen möglich Ventilator Einsatz mit 100 m3/h empfohlen94,06 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Verborgenheit in der Erscheinung, Fachbücher von Karl Matthäus WoschitzIm Lauf der neutestamentlichen Forschungsgeschichte wurde der Textboden des Johannesevangeliums mehrfach umgepflügt. Woschitz widmet sich daher stattdessen den Bewegungsvorgängen der narrativen Theologie des vierten Evangeliums. Auf diese Weise wird deutlich, dass Johannes' Darstellung des Jesus-Kerygmas zur aktuellen Heilserfahrung führen will und in der Gewissheit bestärkt, in den "Ich-bin"-Worten Jesu geborgen zu sein.65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heist Ertrag?
Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann sich auf verschiedene Arten von Einkommen beziehen, wie zum Beispiel den Umsatz aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen aus Anlagen oder Dividenden aus Aktien. Der Ertrag ist ein wichtiger Kennwert für die Bewertung der Rentabilität einer Investition oder eines Unternehmens. Er wird oft als Prozentsatz des investierten Kapitals oder des Umsatzes berechnet, um die Effizienz und Rentabilität einer Geschäftstätigkeit zu messen. In der Finanzwelt ist der Ertrag ein zentraler Begriff, der eng mit dem Konzept des Risikos verbunden ist. **
-
Was bedeutet hoher Ertrag?
Hoher Ertrag bezieht sich auf den Gewinn oder die Rendite, die aus einer Investition oder einem Geschäftsvorgang erzielt wird. Ein hoher Ertrag bedeutet, dass die Einnahmen oder Gewinne im Verhältnis zu den eingesetzten Mitteln oder Investitionen signifikant sind. Dies kann durch effizientes Management, gute Marktbedingungen oder eine erfolgreiche Geschäftsstrategie erreicht werden. Ein hoher Ertrag ist für Unternehmen wichtig, um ihr Wachstum zu fördern, Investoren anzulocken und langfristige Rentabilität zu gewährleisten. Es ist ein Maßstab für den Erfolg und die Rentabilität einer Investition oder eines Unternehmens. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Was ist der Ertrag?
Der Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann in Form von Geld, Waren oder Dienstleistungen gemessen werden. Der Ertrag ist ein wichtiger Indikator für den Erfolg eines Unternehmens und wird oft verwendet, um die Rentabilität einer Investition zu bewerten. Er kann auch als Kennzahl verwendet werden, um die Effizienz und Leistungsfähigkeit eines Unternehmens zu bewerten. Letztendlich ist der Ertrag das Ergebnis der Einnahmen abzüglich der Kosten, die für die Erzielung dieser Einnahmen angefallen sind. **
Ähnliche Suchbegriffe für Ertrag
-
Helios Gehäuse 08113 mit Brandschutz-Ummantelung K 90, Unterputz, weiß, EinraumlüftungHelios Gehäuse 08113zur Lüftung von Küche / Bad oder WCUP-Einbau in Wand / Decke und F90 qualifizierte LüftungsschächteAnschluss von bis zu 3 Gehäusen pro Etage auf über 20 Vollgeschossen möglichaus Kunststoffrückseitiger Ausblasstutzen beliebig um 90 °C drehbarfür kurze Anbindung an die HauptleitungSteckverbindung für elektrischen Anschluss herausnehmbarwieder einsetzbarer Klapp-PutzdeckelAnschluss DN 80 mmallgemeine bauaufsichtliche Zulassung Z-51.1-19380,49 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Spitzbart, Michael: Schutz vor KrebsSchutz vor Krebs , Das Immunsystem stärken und gezielt vorbeugen , Batterie-/Trennschalter > Autoelektrik , Auflage: Nachdruck, Erscheinungsjahr: 201804, Produktform: Kartoniert, Autoren: Spitzbart, Michael, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 206, Keyword: Anti-Krebs-Ernährung; Immunsystem; Krebs; Krebs natürlich heilen; Krebs vorbeugen; Krebsprävention; Krebszellen mögen keine Himbeeren; Mentalhygiene; Prävention; Stärkung des Immunsystems, Fachschema: Gesundheit (allgemein)~Krebs (Krankheit) / Patientenratgeber (allgemein)~Medizin / Ratgeber (allgemein), Thema: Optimieren, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Scorpio Verlag, Verlag: Scorpio Verlag, Verlag: Scorpio Verlag, Länge: 216, Breite: 135, Höhe: 20, Gewicht: 297, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 175428220,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Geprüfte Schutz- und SicherheitskraftLehrbuch Geprüfte Schutz- und Sicherheitskraft , Unentbehrlich für Quereinsteiger Das stark nachgefragte Lehrbuch begleitet Sicherheitskräfte zielsicher während der Prüfungsvorbereitung sowie bei der Erlangung und Weiterentwicklung der berufsspezifischen Fähigkeiten. Die für das Sicherheitsgewerbe relevanten Rechtsänderungen sind in dieser Neuauflage berücksichtigt. Umfassende Darstellung Erfahrene Autoren erläutern, orientiert am gleichnamigen Weiterbildungskonzept des DIHK-Rahmenplans, die erforderlichen Lerninhalte wie: Rechtskunde, Dienstkunde und Brandschutz Arbeits-, Gesundheits- und Umweltschutz Technische Einsatzmittel sowie Schutz- und Sicherungseinrichtungen Grundlagen der Kommunikation, Information und Dokumentation Verhalten und Situationsbewältigung Serviceorientierung und Zusammenarbeit Auf aktuellem Stand Große Neuerungen brachte die EU-Datenschutzgrundverordnung (DSGVO) für das Datenschutzrecht ab dem 25.05.2018 mit sich. Die für das Sicherheitsgewerbe relevanten Änderungen sind in dieser Neuauflage berücksichtigt. Weiterhin eingearbeitet sind die aktuellen Rechtsänderungen, die sich insbesondere im Bereich des Gewerberechts (Änderung der Gewerbeordnung vom 29.11.2018 sowie Neufassung der Bewachungsverordnung vom 03.05.2019) oder durch die Neugestaltung der Normenreihe DIN 77200 ergeben haben. Übersichtliche Gestaltung Auch in der 5. Auflage legen die Autoren Wert auf eine übersichtliche und anschauliche Darlegung des Stoffes. Mit zusätzlichen Gliederungspunkten und kurzen Abschnitten sind die einzelnen Kapitel nun noch verständlicher dargestellt. Ein neues, besonders lesefreundliches Format sowie die mehrfarbige Gestaltung des Werkes tragen ebenso hierzu bei. Ferner sind relevante Passagen optisch als Hinweis- oder Merksätze besonders hervorgehoben. Mit Beispielen und Prüfungstipps Zahlreiche Beispiele und Abbildungen sowie Empfehlungen für die Prüfung runden das Buch ab. Empfehlenswert für die erfolgreiche Prüfungsvorbereitung Personen, die bereits in der Wach- und Sicherheitsbranche tätig sind und sich weiterqualifizieren oder aus anderen Bereichen, z.B. der Bundeswehr, umschulen möchten, können sich mit dem Lehrbuch optimal auf die Prüfung vorbereiten. Dozenten dient das Standardwerk zur erfolgreichen Unterrichtsgestaltung. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 5., überarbeitete Auflage, 2019, Erscheinungsjahr: 20190701, Produktform: Kartoniert, Bearbeitung: Ebert, Frank~Foerster, Wolfgang~Holleuffer-Kypke, Rainer von~Jochmann, Ulrich~Katschemba, Torsten~Pfeiffer, Werner, Auflage: 19005, Auflage/Ausgabe: 5., überarbeitete Auflage, 2019, Seitenzahl/Blattzahl: 448, Abbildungen: Mit Abbildungen, Keyword: Ausbildungsbetrieb; Streifendienst; Sicherheitsdienst; Schutz; Torkontroll- und Empfangsdienst; Eigensicherung; DGUV; Sozialkunde; Sicherheitsbranche; Rechtskunde; Methodenkompetenz; Sozialkompetenz; Rechtsgrundlagen; Serviceorientierung; Fachkompetenz; ÖPNV; Dienstkunde; Berufsschule; Lernkompetenz; Personenkontrolle; Brandschutz; Sicherheitswirtschaft; Sicherheit; Alarm- und Interventionsdienst; Gefahrenabwehr; Sicherheitsdienstleistung; Sicherheitstechnik; Dienstanweisung; Einbruchschutz; Unternehmenssicherheit, Fachschema: Arbeitssicherheit~Sicherheit / Arbeitssicherheit~Sicherheit~Sicherung / Absicherung~Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Sicherheitsdienst~Dienstleistung~Tertiärer Sektor~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Dienstleistungsgewerbe~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Region: Deutschland, Sprache: Deutsch, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Polizei und Sicherheitsdienste, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, R. Verlag, Verlag: Richard Boorberg Verlag, Länge: 168, Breite: 237, Höhe: 27, Gewicht: 848, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783415053038 9783415045361 9783415040342 9783415036956, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 123688344,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Wann entsteht ein Ertrag?
Ein Ertrag entsteht, wenn ein Unternehmen Einnahmen durch den Verkauf von Produkten oder Dienstleistungen erzielt. Dieser Erlös muss die Kosten decken, die für die Herstellung oder Bereitstellung der Produkte oder Dienstleistungen angefallen sind. Erst wenn die Einnahmen die Kosten übersteigen, spricht man von einem Ertrag. Ein Ertrag kann also nur entstehen, wenn das Unternehmen einen Gewinn erwirtschaftet. Wann genau ein Ertrag entsteht, hängt also davon ab, ob die Einnahmen die Kosten übersteigen und somit ein Gewinn erzielt wird. **
-
Was ist ein Periodenfremder Ertrag?
Ein Periodenfremder Ertrag ist ein Ertrag, der nicht in der aktuellen Periode erzielt wurde, sondern in einer anderen Periode entstanden ist. Dies kann beispielsweise durch den Verkauf von langfristigen Vermögenswerten wie Grundstücken oder Beteiligungen entstehen. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um eine klare Trennung zwischen periodenfremden und periodenbezogenen Erträgen zu ermöglichen. Periodenfremde Erträge können das Ergebnis einer Periode stark beeinflussen und sollten daher bei der Analyse der finanziellen Performance eines Unternehmens berücksichtigt werden. Es ist wichtig zu beachten, dass periodenfremde Erträge nicht zur operativen Leistungsfähigkeit eines Unternehmens beitragen und daher bei der Bewertung der langfristigen Rentabilität kritisch betrachtet werden sollten. **
-
Sind Abschreibungen Ertrag oder Aufwand?
Sind Abschreibungen Ertrag oder Aufwand? Abschreibungen sind ein Aufwandsposten in der Gewinn- und Verlustrechnung, da sie die Wertminderung von Vermögenswerten über deren Nutzungsdauer hinweg erfassen. Sie mindern somit den Gewinn eines Unternehmens. Obwohl Abschreibungen keinen direkten Cashflow darstellen, sind sie dennoch wichtig für die langfristige finanzielle Gesundheit eines Unternehmens, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten widerspiegeln. Insgesamt sind Abschreibungen also ein Aufwand, der die finanzielle Leistungsfähigkeit eines Unternehmens korrekt darstellt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.